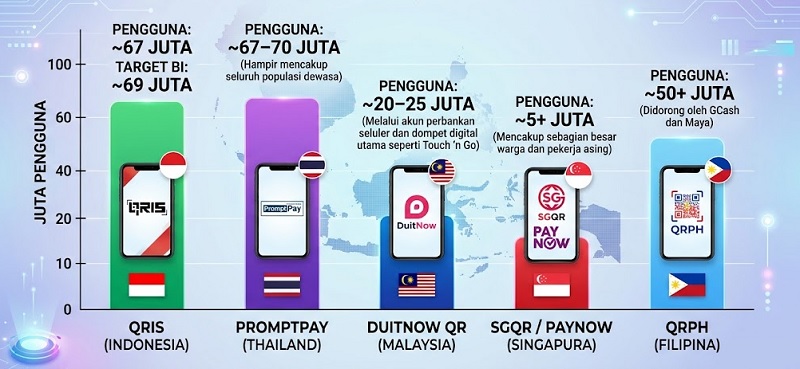
WWW.SINYALMAGZ.COM – Kawasan Asia Tenggara (ASEAN) mengalami percepatan integrasi ekonomi digital yang sangat masif dalam beberapa tahun terakhir. Salah satu pendorong utamanya adalah adopsi kode QR standar nasional di berbagai negara.
Tren ini tidak hanya mengubah lanskap pembayaran domestik dari tunai menjadi cashless, tetapi juga menciptakan interkoneksi pembayaran lintas negara (cross-border QR payment) yang memungkinkan wisatawan bertransaksi menggunakan dompet digital lokal mereka tanpa perlu menukar valuta asing.
- QRIS (Quick Response Code Indonesian Standard) — Indonesia
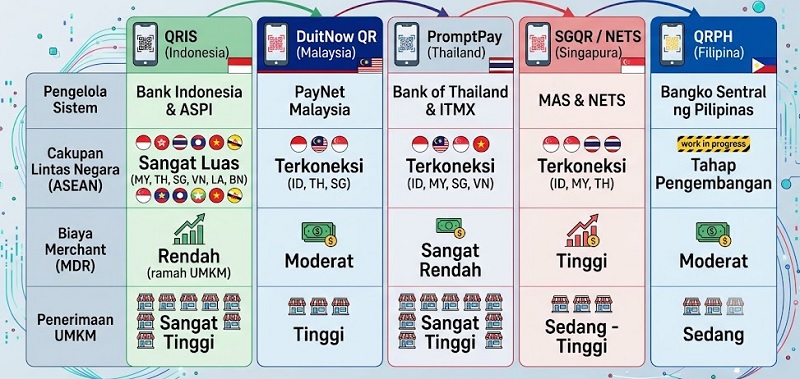
Diluncurkan oleh Bank Indonesia bersama Asosiasi Sistem Pembayaran Indonesia (ASPI), QRIS menyatukan seluruh penyedia jasa pembayaran (bank maupun e-wallet seperti GoPay, OVO, ShopeePay, dan DANA) dalam satu standar nasional. QRIS saat ini menjadi salah satu sistem QR paling agresif dalam integrasi regional.
- Keunggulan: Interoperabilitas penuh di dalam negeri, efisiensi biaya merchant (MDR rendah), serta jangkauan luas dari pedagang mikro (UMKM) hingga ritel besar. Memiliki fitur transaksi inbound dan outbound yang siap pakai untuk turis mancanegara.
- Kelemahan: Terkadang mengalami kendala konektivitas jaringan pada pedagang kecil di daerah terpencil, serta keterbatasan limit nominal transaksi harian untuk akun unverified (belum KYC).
- DuitNow QR — Malaysia
Dikelola oleh Payments Network Malaysia (PayNet), DuitNow QR merupakan standar QR nasional Malaysia. Sistem ini menghubungkan berbagai aplikasi perbankan (seperti Maybank dan CIMB) serta dompet digital (seperti Touch ‘n Go eWallet dan GrabPay) ke dalam satu infrastruktur.
- Keunggulan: Terintegrasi sangat baik dengan ekosistem perbankan utama dan e-wallet terbesar di Malaysia. Ekosistemnya sangat siap untuk transaksi lintas batas dengan negara tetangga.
- Kelemahan: Penerapan biaya transaksi (Merchant Discount Rate) pada beberapa skema tertentu sempat menimbulkan keluhan dari pelaku UMKM lokal.
- PromptPay — Thailand
Diisikan oleh Bank of Thailand dan ITMX, PromptPay mulanya berbasis nomor telepon dan identitas nasional, yang kemudian berkembang pesat memanfaatkan media kode QR. PromptPay merupakan pionir dalam menghubungkan sistem pembayaran antarnegara di ASEAN.
- Keunggulan: Adopsi masyarakat yang sangat tinggi hingga ke tingkat pedagang jalanan (street food) dan pasar malam. Transaksi instan dengan biaya operasional domestik yang sangat minim.
- Kelemahan: Antarmuka dan pemindaian pada aplikasi penerbit tertentu terkadang kurang ramah bagi wisatawan asing yang tidak memahami bahasa Thai jika tidak melalui jalur koridor interkoneksi resmi.
- SGQR & NETS QR — Singapura
Singapura menggunakan label SGQR (Singapore Quick Response Code) yang menggabungkan banyak skema pembayaran (termasuk PayNow, NETS, GrabPay, dan Credit Card QR) ke dalam satu stiker unik. NETS QR bertindak sebagai penyedia infrastruktur pembayaran ritel utamanya.
- Keunggulan: Desain skema SGQR mampu menampung kode QR domestik dan internasional sekaligus dalam satu tampilan visual. Keamanan infrastruktur sangat tinggi mengikuti standar keuangan Monetary Authority of Singapore (MAS).
- Kelemahan: Tingginya variasi opsi di balik SGQR terkadang membuat bingung pengguna awal, serta biaya merchant yang relatif lebih tinggi dibanding negara ASEAN lainnya.
- QRPH — Filipina
QRPH adalah standar QR nasional yang diawasi oleh Bangko Sentral ng Pilipinas (BSP). Sistem ini memungkinkan pengguna aplikasi seperti GCash, Maya, atau aplikasi bank lokal untuk saling bertransaksi tanpa hambatan.
- Keunggulan: Sangat efektif mendorong inklusi keuangan di negara kepulauan yang sebelumnya didominasi populasi unbanked.
- Kelemahan: Integrasi lintas batas regional (cross-border) masih dalam tahap pengembangan aktif dan belum sesiap jaringan QRIS, DuitNow, atau PromptPay.
Ekosistem pembayaran kode QR di Asia Tenggara menghadirkan serangkaian keunggulan signifikan yang mendorong integrasi ekonomi regional. Salah satu dampak terbesarnya adalah efisiensi transaksi lintas negara, di mana para wisatawan tidak perlu lagi membawa uang tunai dalam jumlah besar atau menanggung biaya konversi mata uang (foreign exchange fee) yang tinggi dari kartu kredit.
Hal ini dimungkinkan berkat skema penyelesaian mata uang lokal (Local Currency Settlement) yang mengonversi nilai transaksi secara langsung. Selain itu, sistem ini memperluas inklusi keuangan dan memberdayakan UMKM dengan memberi kesempatan kepada pedagang kecil di pasar tradisional untuk menerima pembayaran non-tunai dari turis mancanegara hanya berbekal selembar stiker QR. Keunggulan tersebut makin lengkap berkat kecepatan dan kemudahan prosesnya yang terjadi secara real-time langsung dari saldo rekening bank maupun dompet digital pengguna.
Di sisi lain, penerapan ekosistem ini tidak lepas dari sejumlah kelemahan dan tantangan operasional. Keberlanjutan transaksi sangat bergantung pada stabilitas koneksi internet seluler, yang jika terganggu akan menghambat proses pembayaran baik di pihak konsumen maupun pedagang.
Tantangan keamanan juga mengintai dalam bentuk risiko penipuan quishing, yakni pemalsuan atau penggantian stiker QR fisik secara ilegal (QR replacement fraud) yang dapat merugikan pedagang jika tidak diperiksa dengan teliti. Selain itu, adanya variasi batas transaksi harian yang diterapkan oleh tiap negara dan aplikasi penerbit demi mencegah tindak pidana pencucian uang (TPPU) terkadang membatasi fleksibilitas pengguna saat ingin bertransaksi dalam nominal besar.
Secara keseluruhan, sistem pembayaran berbasis kode QR di Asia Tenggara telah berhasil berevolusi dari sekadar instrumen efisiensi pembayaran domestik menjadi jaringan konektivitas regional yang solid. Melalui kepemimpinan inisiatif seperti QRIS, DuitNow, dan PromptPay, kawasan ASEAN terbukti mampu menjadi salah satu pionir integrasi pembayaran antarnegara paling maju di dunia.(*)
BACA JUGA: LinkAja Implementasikan QRIS Melalui Digitalisasi Pasar